
На мене оформили кредит без мого відома. Як довести, що ви не брали кредит?
На мене оформили кредит без мого відома. Як довести, що ви не брали кредит?
Як перевірити, чи дійсно на вас інші особи оформили кредит?
Для того щоб перевірити це, вам необхідно зробити запит в Українському бюро кредитних історій. Ви можете отримати цей витяг безкоштовно один раз на рік. З цього витягу ви також можете дізнатися, у якій саме компанії чи банку шахраї взяли кредит на ваше імʼя
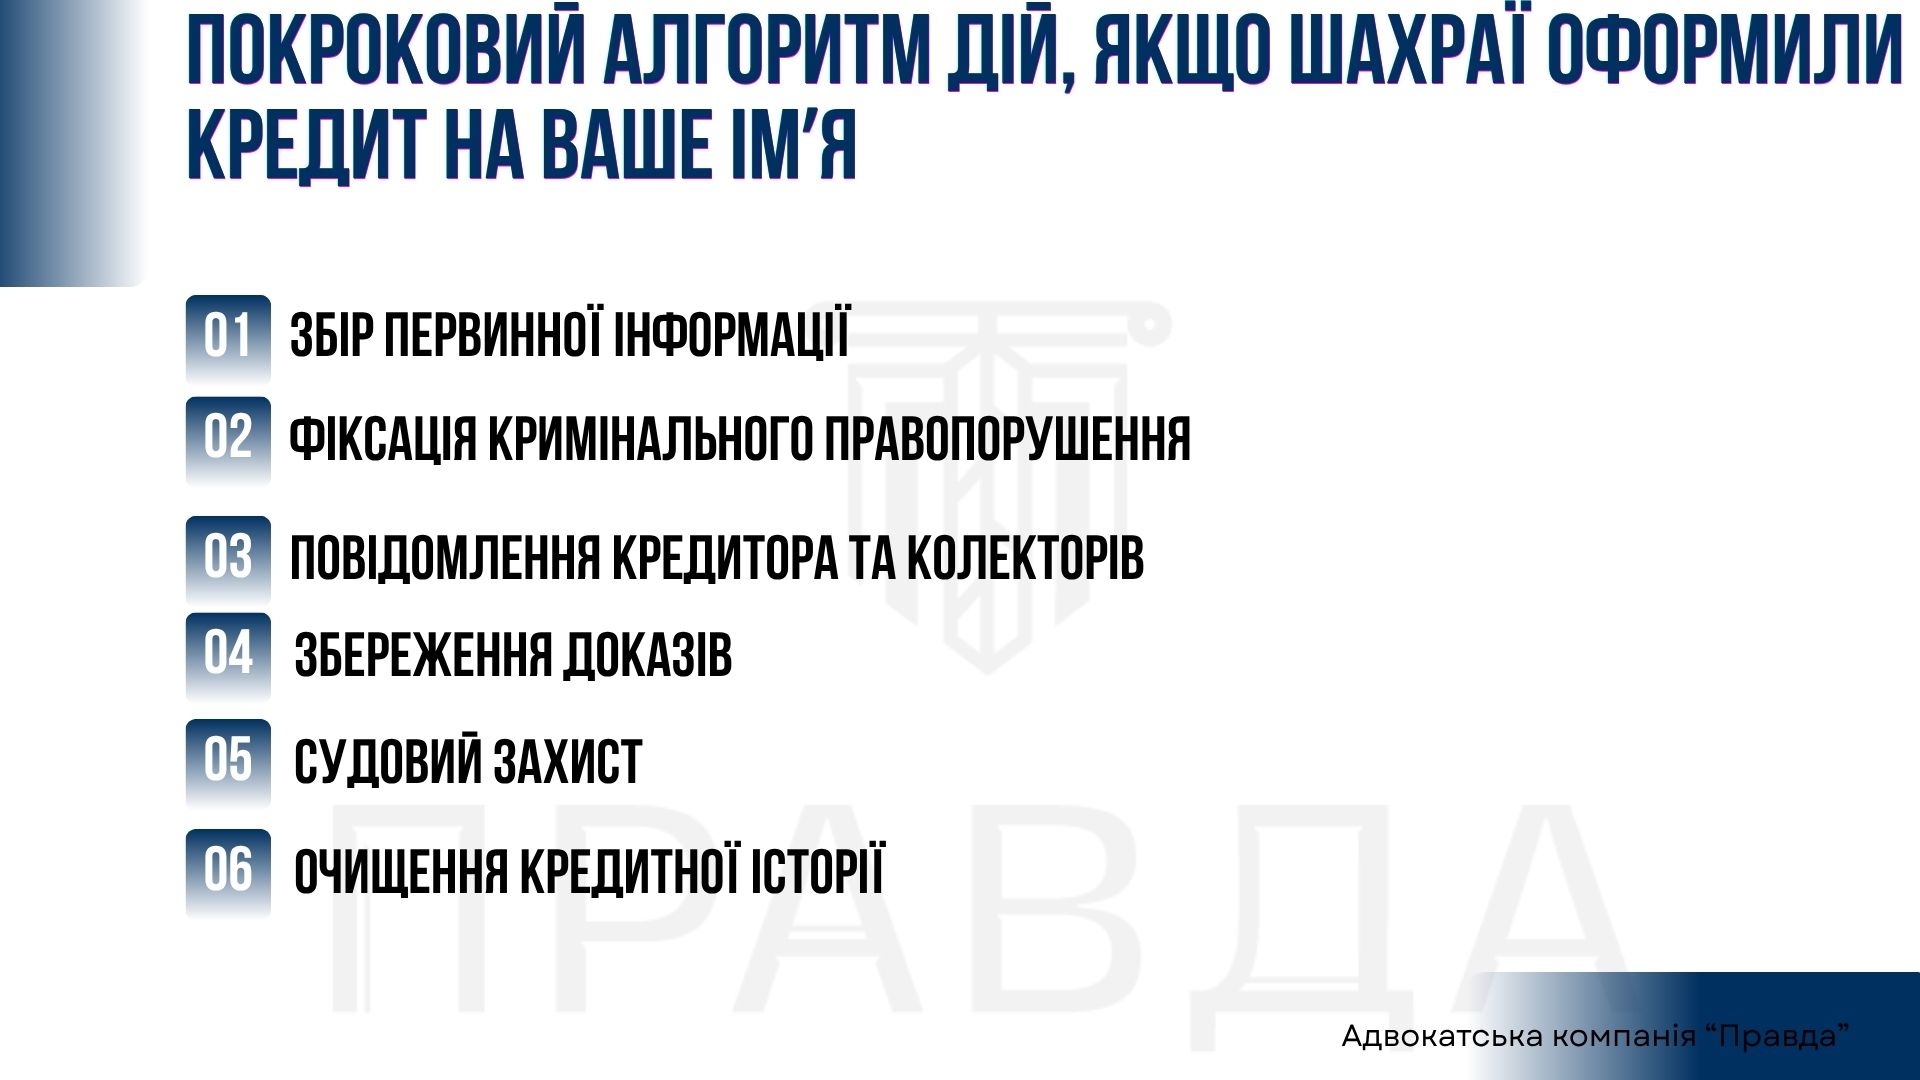
Покроковий алгоритм дій, якщо шахраї оформили кредит на ваше імʼя
- Збір первинної інформації
Звернутися до кредитора (який саме кредитор видав цей кредит чи позику ви можете дізнатися із витягу, який попередньо слід взяти в Українському бюро кредитних історій) із запитом на отримання копії кредитного договору, копію анкети на отримання кредиту чи позики та інформацію про те, як особа проходила верифікацію, на який номер телефону приходив одноразовий ідентифікатор та на який рахунок кредитором було надіслано кошти. Якщо кредитор ігнорує ваші звернення, то слід звертатися із скаргою на дії кредитора до Національного банку України.
- Фіксація кримінального правопорушення
Далі необхідно звертатися до правоохоронних органів, а саме у поліцію із заявою про вчинення шахрайства та надати всі докази на підтвердження того, що на ваше імʼя та без вашого відома було оформлено кредит третіми особами. На цьому етапі важливо отримати витяг з Єдиного державного реєстру досудових розслідувань за фактом вчиненого правопорушення.
Важливо*
Зробіть копію заяви, яку ви подаєте в поліцію. На вашому примірнику черговий повинен поставити штамп із датою, номером реєстрації в Журналі єдиного обліку та своїм підписом.
Відомості до ЄРДР повинні бути внесені протягом 24 годин з моменту подання заяви.
- Повідомлення кредитора та колекторів
Сформувати заяву до кредитора (а якщо залучено до повернення заборгованості колекторську компанію, то і до колекторської компанії) про те, що ви не брали даний кредит та що його було оформлено шахраями, обовʼязково додати до заяви витяг з Єдиного державного реєстру досудових розслідувань за фактом вчиненого правопорушення.
- Збереження доказів
Збережіть усі докази відправки відповідно листа до кредитора, звернень до кредитора, копію заяви до поліції, витяг з Єдиного державного реєстру досудових розслідувань та листів від кредитора.
- Судовий захист
Звертайтеся до суду із позовною заявою про визнання недійсним кредитного договору/договору позики. За представництвом інтересів у суді варто звернутися до адвоката.
- Очищення кредитної історії
Після того, як суд винесене рішення про визнання кредитного договору/договору позики недійним, вам слід звернутися з ним до кредитора та надіслати відповідний запит до Українського бюро кредитних історій задля видалення інформації про цей кредит чи позику із вашої кредитної історії.
Як захиститися від кредитного шахрайства?
- уникайте надсилання третім особам у месенджерах своїх персональних даних, паролів, кодів з SMS чи електронних ключів;
- не переходьте на підозрілі посилання, сайти чи сторінки в Інтернеті та особливо не надсилайте їм ніякі свої персональні дані;
- при підозрілих операціях на вашому рахунку, відразу блокуйте картку задля уникнення серйозних наслідків;
- не входьте у застосунки своїх банків через телефони третіх осіб;
- якщо у вас вкрали телефон або документи, звертайтеся відразу до поліції.
Шахраї навіть можуть заволодіти SIM-картою особи та оформити на неї кредит, використовуючи різні методи.
Ось кілька поширених схем:
- SIM-свопінг (SIM swapping): Це один із найпопулярніших методів шахрайства. Шахраї звертаються до оператора мобільного зв’язку, представляючись власником SIM-карти, та просять перевипустити нову SIM-карту на своє ім’я. Для цього вони використовують особисті дані жертви (ПІБ, номер телефону, паспортні дані, ідентифікаційний код), які можуть отримати з різних джерел, наприклад, зламавши електронну пошту або через фішингові атаки. Після перевипуску старий номер SIM-карти блокується, а шахраї отримують контроль над телефоном жертви.
- Фішингові атаки: Шахраї можуть використовувати фішингові методи для збору інформації жертви. Вони розсилають підроблені SMS або електронні листи, які виглядають як офіційні повідомлення від банків або операторів мобільного зв’язку, з проханням підтвердити інформацію. Якщо жертва переходить за посиланням і вводить свої дані, шахраї отримують доступ до її особистої інформації.
- Злам баз даних або використання злитої інформації: У разі витоку даних з баз компаній або сервісів, шахраї можуть отримати доступ до особистої інформації, яка дозволяє їм звернутися до мобільного оператора або банку від імені жертви і заблокувати стару SIM-карту, перевипустивши її на себе.
- Після отримання контролю над SIM-картою шахраї можуть увійти до онлайн-банкінгу, отримати коди підтвердження через SMS або телефонні дзвінки і оформити кредит на ім’я жертви.
Приклад із судової практики
На чоловіка шахраї оформили кредитний договір у «Приват Банку» за умовами якого останній отримав кредит у вигляді встановленого кредитного ліміту на платіжну картку зі сплатою 22,80 % річних на суму залишку заборгованості за кредитом. У результаті за кредитним договором утворилася заборгованість у сумі 30 026 грн 58 коп., тіло кредиту складало 13 145, 34 грн.
Коли чоловіку стало відомо про те, що треті особи оформили на його імʼя кредит, він звернувся із відповідною заявою в якій повідомив про це «Приват Банк», проте Приват Банк звернувся до суду із позовною заявою про стягнення заборгованості за кредитним договором до чоловіка.
Перша інстанція задовольнила позовні вимоги банку частково, а саме тільки тіло кредиту. Друга інстанція прийняла рішення про відмову повністю у задоволені позовних вимог. Верховний Суд у своїй постанові по цій справі зазначає, що «За відсутності обставин, які безспірно доводять, що відповідач своїми діями чи бездіяльністю сприяв втраті, незаконному використанню ПІН-коду або іншої інформації, яка дає змогу ініціювати платіжні операції, суди попередніх інстанцій дійшли правильного висновку про відсутність вини відповідача як підставу цивільно-правової відповідальності у знятті грошових коштів з його кредитного рахунка та відсутності підстав для покладання на відповідача обов’язку з погашення заборгованості за кредитом» і залишив в силі постанову апеляційного суду про відмову у задоволені позовних вимог «Приват Банку».
Справа № 725/314/15-ц.
Наведені висновки Верховного Суду є важливими у подібних спорах, оскільки підтверджують –
- принцип відсутності вини: Якщо банк не доведе, що ви власноруч або через недбалість передали шахраям ПІН-код, паролі чи доступ до застосунку, відповідальність за несанкціоновану операцію не може бути покладена на вас;
- обов’язок доказування: Саме кредитор повинен довести, що процедура ідентифікації була пройдена належним чином саме клієнтом.
Що буде, якщо ігнорувати те, що на ваше імʼя оформлено кредит, який ви не брали?
У подальшому кредитор звернеться до суду із позовною заявою про стягнення з вас заборгованості про кредитному договору і якщо у вас не буде належних доказів того, що кредит брали не ви, то суд задовольнить позовні вимоги кредитора.
Детальніше про те, що буде якщо не платити МФО у 2026 році читайте тут.
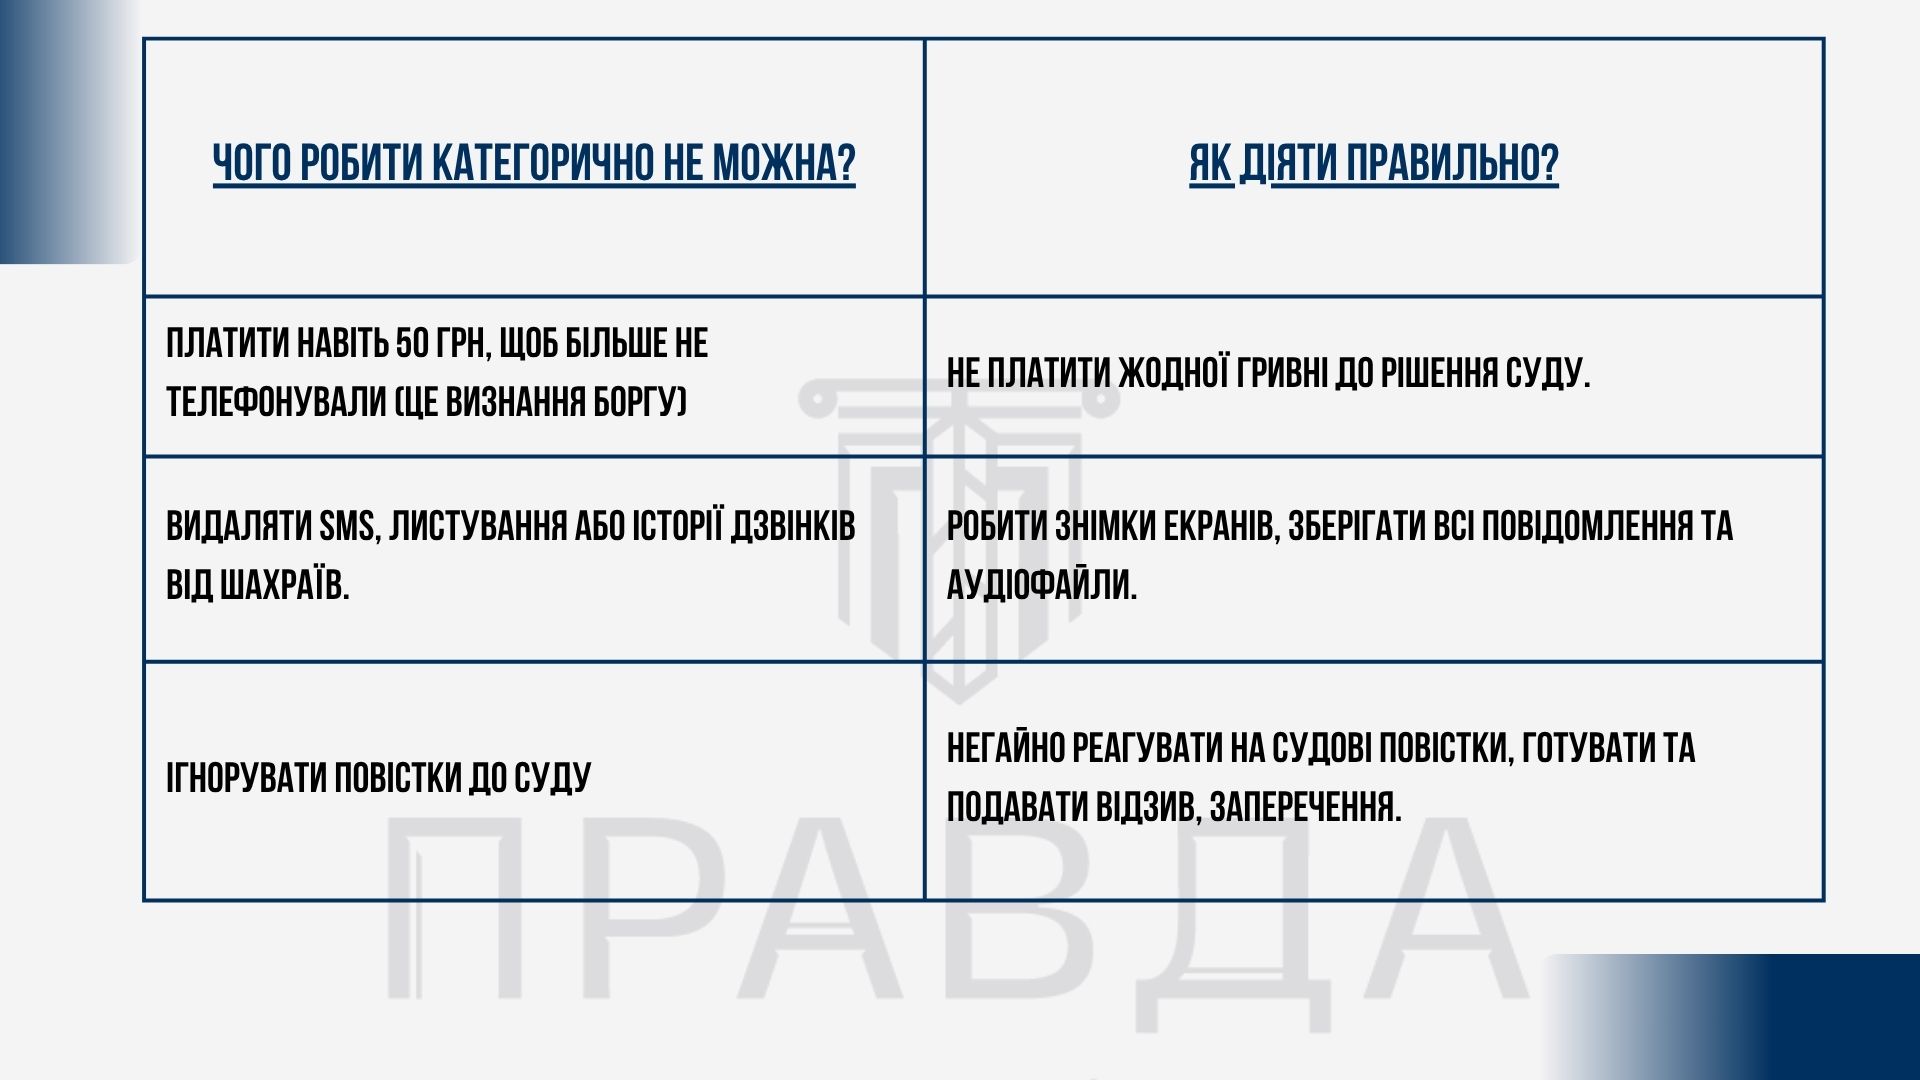
Шпаргалка, що можна, а що не можна робити у випадках, коли на вас оформили кредит шахраї?
| Чого робити КАТЕГОРИЧНО не можна?
|
Як діяти правильно? |
| Платити навіть 50 грн, щоб більше не телефонували (це визнання боргу)
|
Не платити жодної гривні до рішення суду. |
| Видаляти SMS, листування або історії дзвінків від шахраїв.
|
Робити знімки екранів, зберігати всі повідомлення та аудіофайли. |
| Ігнорувати повістки до суду | Негайно реагувати на судові повістки, готувати та подавати відзив, заперечення. |
Питання/відповідь
- Чи можуть шахраї оформити кредит без мого відома?
Так, шахраї можуть використати ваші персональні дані для оформлення кредиту на ваше імʼя.
- Якщо вам телефонують, що на вас оформили кредит, то де перевірити цю інформацію?
Ви можете це перевірити на сайті Українського бюро кредитних історій, зробивши там витяг.
- Чи потрібно платити кредит, який я не брав?
Вам потрібно зібрати докази того, що кредит ви не отримували та оскаржити кредитний договір у судовому порядку.
- Чи можна видалити кредит, який я не брав, із кредитної історії?
Так, коли буде встановлено, що ви не оформлювали цей кредит та не отримували кредитні кошти, тоді можна буде звернутися до Українського бюро кредитних історій із відповідною заявою на видалення запису про цей кредит.
- Чи потрібно зберігати повідомлення, SMS, листи від кредитора, якщо я не брав кредит?
Так, повідомлення, листи, записи дзвінків та інші матеріали можуть знадобитися як докази у спорі. - Що робити якщо постійно турбують колектори через кредит, який я не брав?