
На меня оформили кредит без моего ведома. Как доказать, что вы не брали кредит?
На меня оформили кредит без моего ведома. Как доказать, что вы не брали кредит?
Как проверить, действительно ли на вас другие лица оформили кредит?
Для того чтобы проверить это, вам необходимо сделать запрос в Украинское бюро кредитных историй. Вы можете получить эту выписку бесплатно один раз в год. Из этой выписки вы также можете узнать, в какой именно компании или банке мошенники взяли кредит на ваше имя.
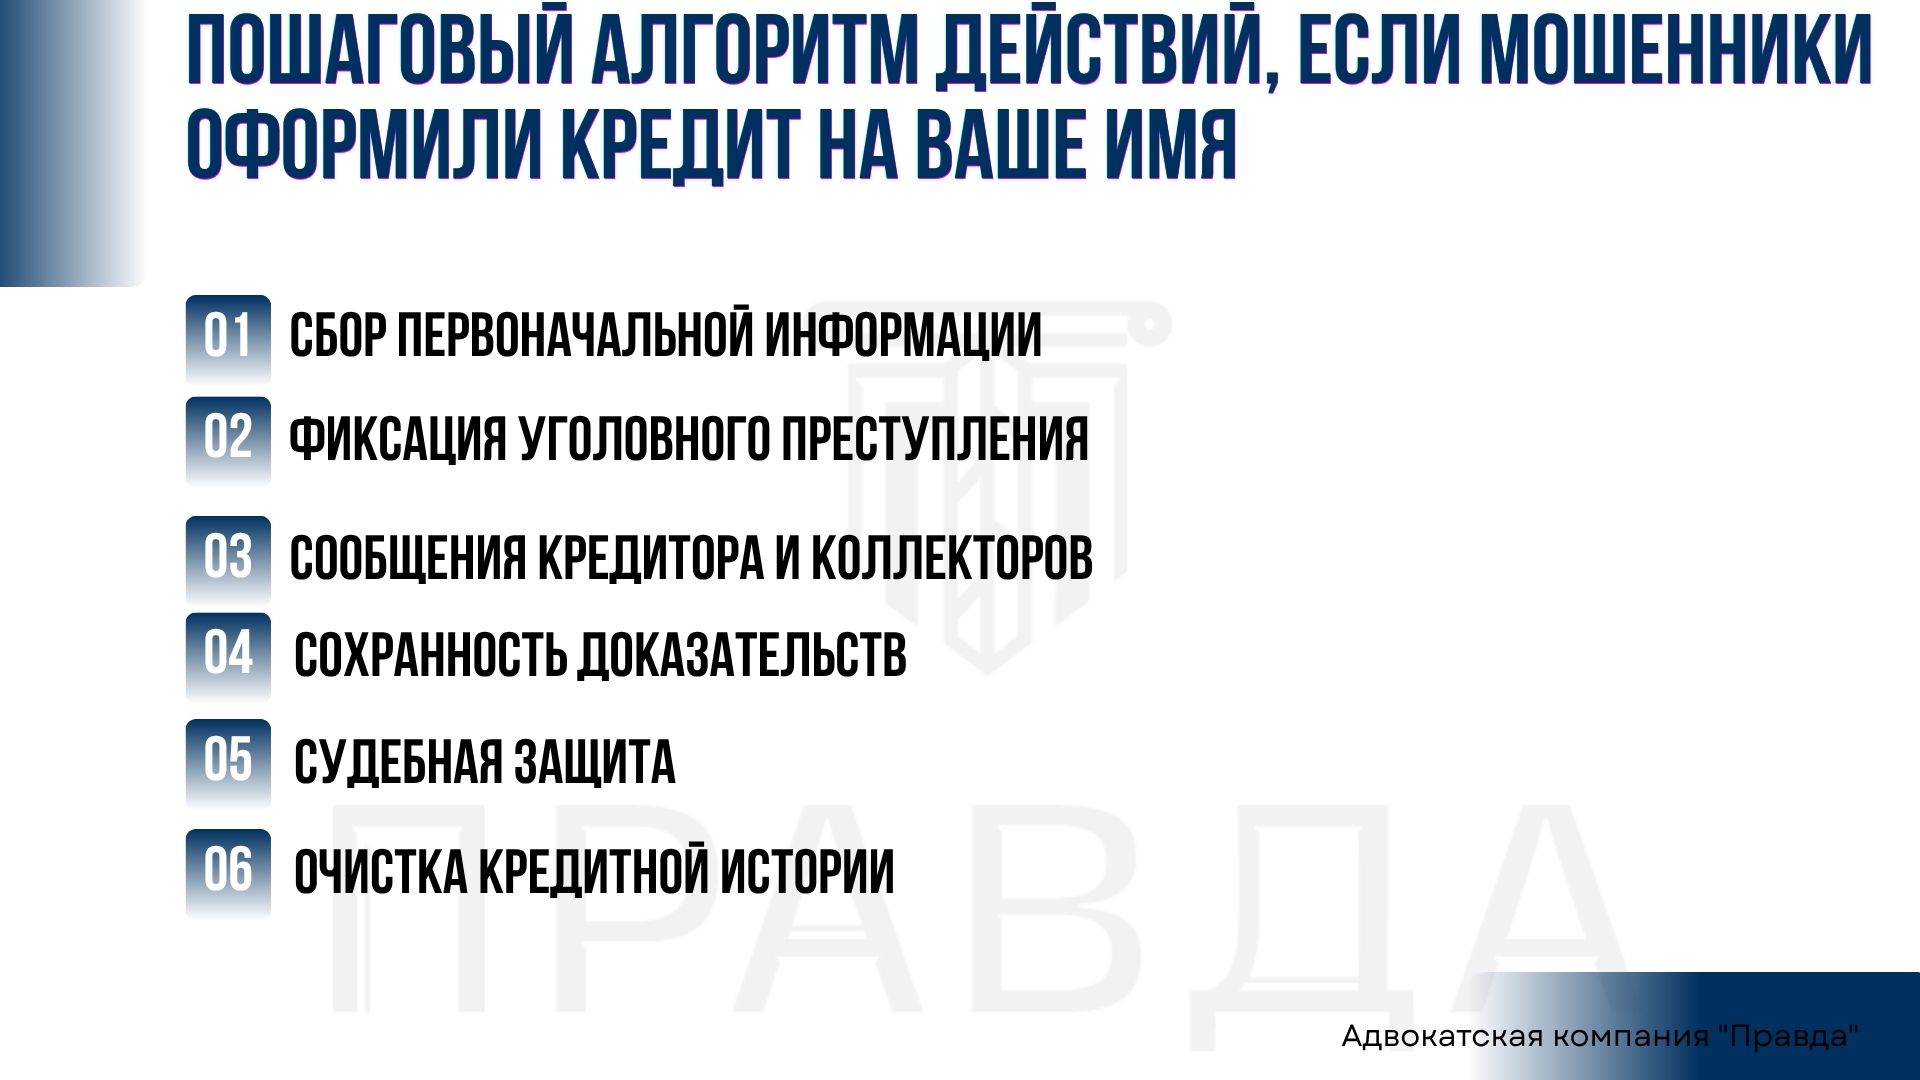
Пошаговый алгоритм действий, если мошенники оформили кредит на ваше имя.
- Сбор первичной информации
Обратиться к кредитору (какой именно кредитор выдал этот кредит или заем, вы можете узнать из выписки, которую предварительно следует взять в Украинском бюро кредитных историй) с запросом на получение копии кредитного договора, копии анкеты на получение кредита или займа и информации о том, как лицо проходило верификацию, на какой номер телефона приходил одноразовый идентификатор и на какой счет кредитором были отправлены средства. Если кредитор игнорирует ваши обращения, то следует обращаться с жалобой на действия кредитора в Национальный банк Украины.
- Фиксация уголовного правонарушения
Далее необходимо обращаться в правоохранительные органы, а именно в полицию с заявлением о совершении мошенничества и предоставить все доказательства в подтверждение того, что на ваше имя и без вашего ведома был оформлен кредит третьими лицами. На этом этапе важно получить выписку из Единого реестра досудебных расследований по факту совершенного правонарушения.
Важно*
Сделайте копию заявления, которое вы подаете в полицию. На вашем экземпляре дежурный должен поставить штамп с датой, номером регистрации в Журнале единого учета и своей подписью.
Сведения в ЕРДР должны быть внесены в течение 24 часов с момента подачи заявления.
- Уведомление кредитора и коллекторов
Сформировать заявление кредитору (а если к возврату задолженности привлечена коллекторская компания, то и в коллекторскую компанию) о том, что вы не брали данный кредит и что он был оформлен мошенниками, обязательно приложить к заявлению выписку из Единого реестра досудебных расследований по факту совершенного правонарушения.
- Сохранение доказательств
Сохраните все доказательства отправки соответствующего письма кредитору, обращений к кредитору, копию заявления в полицию, выписку из Единого реестра досудебных расследований и писем от кредитора.
- Судебная защита
Обращайтесь в суд с исковым заявлением о признании недействительным кредитного договора / договора займа. Для представительства интересов в суде стоит обратиться к адвокату.
- Очистка кредитной истории
После того как суд вынесет решение о признании кредитного договора / договора займа недействительным, вам следует обратиться с ним к кредитору и направить соответствующий запрос в Украинское бюро кредитных историй для удаления информации об этом кредите или займе из вашей кредитной истории.
Как защититься от кредитного мошенничества?
— избегайте отправки третьим лицам в мессенджерах своих персональных данных, паролей, кодов из SMS или электронных ключей;
— не переходите по подозрительным ссылкам, на сайты или страницы в Интернете и особенно не отправляйте им никакие свои персональные данные;
— при подозрительных операциях на вашем счете сразу блокируйте карту во избежание серьезных последствий;
— не входите в приложения своих банков через телефоны третьих лиц;
— если у вас украли телефон или документы, обращайтесь сразу в полицию.
Мошенники даже могут завладеть SIM-картой лица и оформить на него кредит, используя различные методы.
Вот несколько распространенных схем:
- SIM-свопинг (SIM swapping). Это один из самых популярных методов мошенничества. Мошенники обращаются к оператору мобильной связи, представляясь владельцем SIM-карты, и просят перевыпустить новую SIM-карту на свое имя. Для этого они используют личные данные жертвы (ФИО, номер телефона, паспортные данные, идентификационный код), которые могут получить из различных источников, например, взломав электронную почту или через фишинговые атаки. После перевыпуска старая SIM-карта блокируется, а мошенники получают контроль над телефоном жертвы.
- Фишинговые атаки: Мошенники могут использовать фишинговые методы для сбора информации жертвы. Они рассылают поддельные SMS или электронные письма, которые выглядят как официальные сообщения от банков или операторов мобильной связи, с просьбой подтвердить информацию. Если жертва переходит по ссылке и вводит свои данные, мошенники получают доступ к ее личной информации.
- Взлом баз данных или использование слитой информации: В случае утечки данных из баз компаний или сервисов мошенники могут получить доступ к личной информации, которая позволяет им обратиться к мобильному оператору или банку от имени жертвы и заблокировать старую SIM-карту, перевыпустив ее на себя.
После получения контроля над SIM-картой мошенники могут войти в онлайн-банкинг, получить коды подтверждения через SMS или телефонные звонки и оформить кредит на имя жертвы.
Пример из судебной практики
На мужчину мошенники оформили кредитный договор в «ПриватБанке», по условиям которого последний получил кредит в виде установленного кредитного лимита на платежную карту об уплате 22,80 % годовых на сумму остатка задолженности по кредиту. В результате по кредитному договору образовалась задолженность в сумме 30 026 грн 58 коп., тело кредита составляло 13 145,34 грн.
Когда мужчине стало известно о том, что третьи лица оформили на его имя кредит, он обратился с соответствующим заявлением, в котором сообщил об этом в «ПриватБанк», однако ПриватБанк обратился в суд с исковым заявлением о взыскании задолженности по кредитному договору с мужчины.
Первая инстанция удовлетворила исковые требования банка частично, а именно только тело кредита. Вторая инстанция приняла решение об отказе полностью в удовлетворении исковых требований. Верховный Суд в своем постановлении по этому делу отмечает, что:
«При отсутствии обстоятельств, бесспорно доказывающих, что ответчик своими действиями или бездействием способствовал утрате, незаконному использованию ПИН-кода или другой информации, позволяющей инициировать платежные операции, суды предыдущих инстанций пришли к правильному выводу об отсутствии вины ответчика как основания гражданско-правовой ответственности в снятии денежных средств с его кредитного счета и отсутствии оснований для возложения на ответчика обязанности по погашению задолженности по кредиту»
В конечном итоге Верховный Суд оставил в силе постановление апелляционного суда об отказе в удовлетворении исковых требований «ПриватБанка».
Дело № 725/314/15-ц
Приведенные выводы Верховного Суда важны в подобных спорах, поскольку подтверждают:
— принцип отсутствия вины. Если банк не докажет, что вы собственноручно или по халатности передали мошенникам ПИН-код, пароли или доступ к приложению, ответственность за несанкционированную операцию не может быть возложена на вас;
— обязанность доказывания. Именно кредитор должен доказать, что процедура идентификации была пройдена должным образом именно клиентом.
Что будет, если игнорировать то, что на ваше имя оформлен кредит, который вы не брали?
В дальнейшем кредитор обратится в суд с исковым заявлением о взыскании с вас задолженности по кредитному договору, и если у вас не будет надлежащих доказательств того, что кредит брали не вы, то суд удовлетворит исковые требования кредитора.
Подробнее о том, что будет, если не платить МФО в 2026 году, читайте здесь.
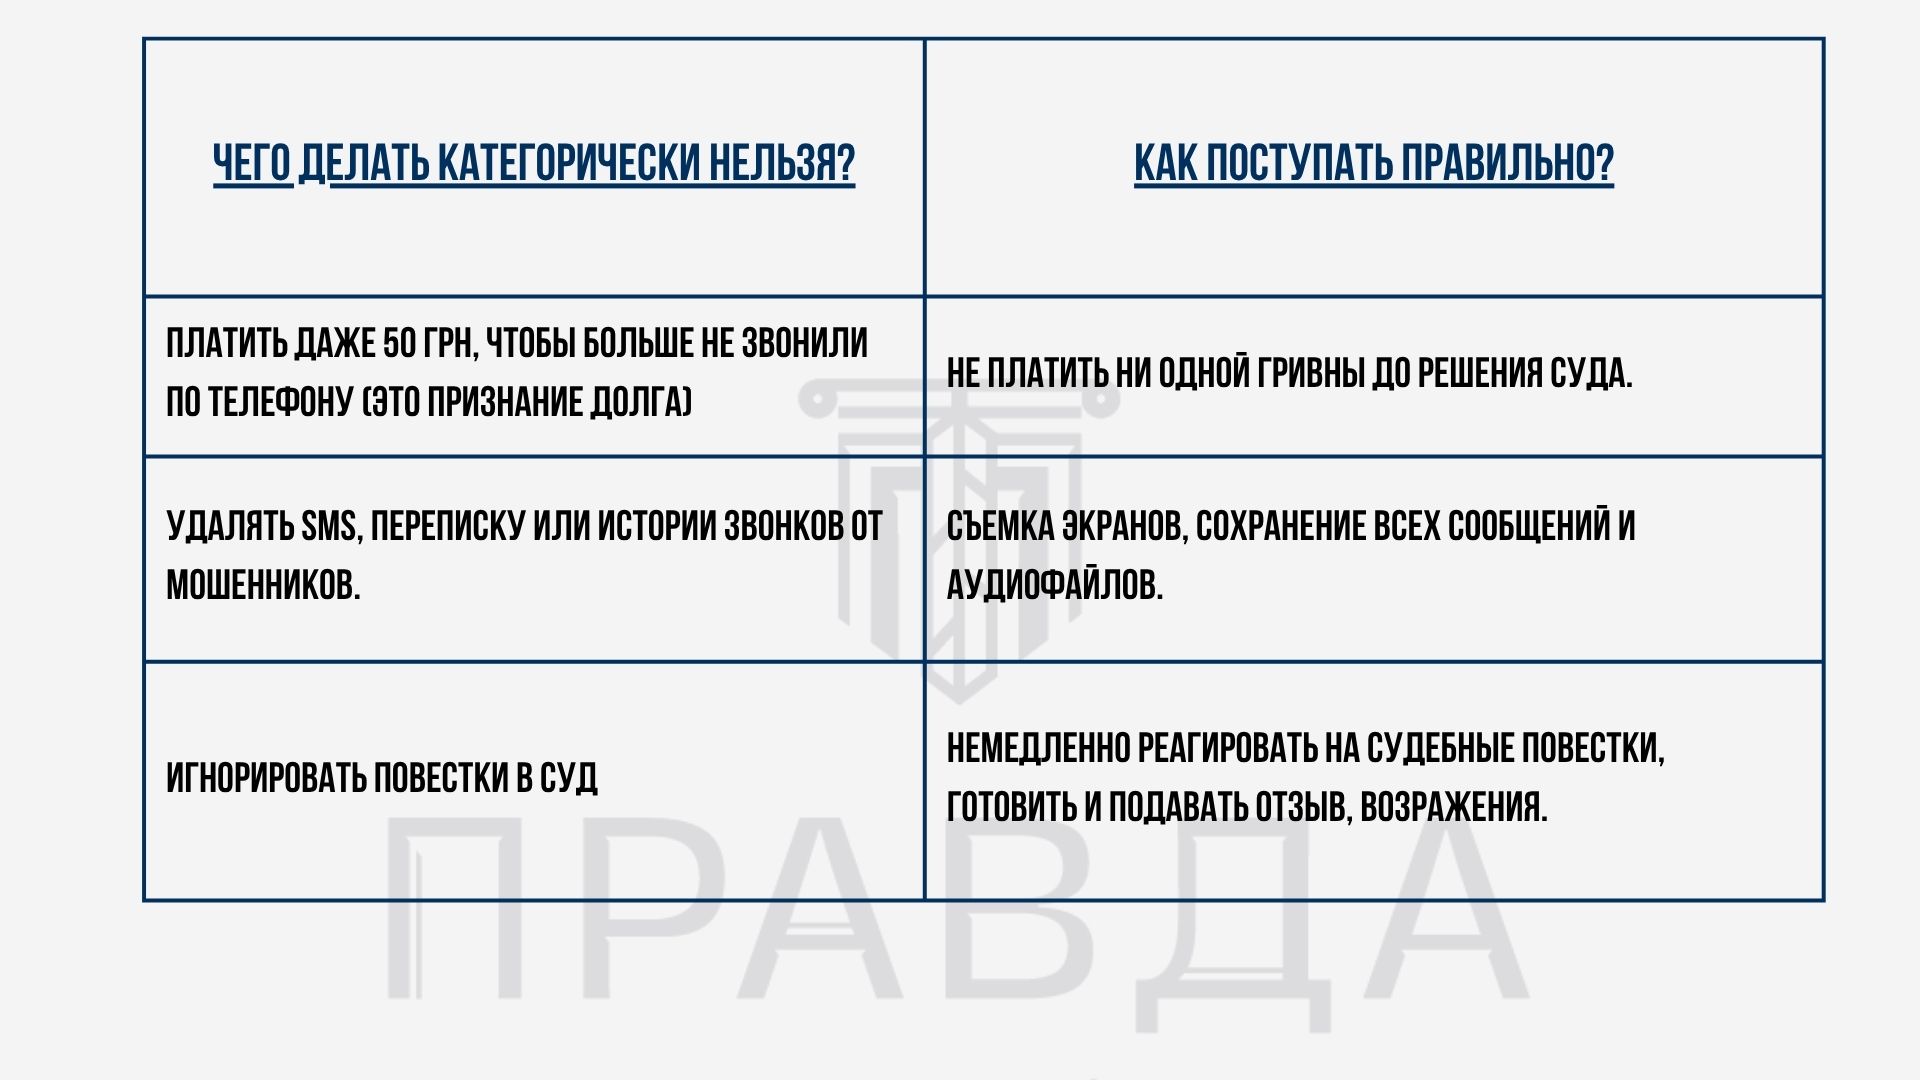
Шпаргалка
Что можно, а что нельзя делать в случаях, когда на вас оформили кредит мошенники?
| Чего делать КАТЕГОРИЧЕСКИ нельзя? | Как действовать правильно?
|
| Платить даже 50 грн, чтобы больше не звонили (это признание долга). | Не платить ни одной гривны до решения суда.
|
| Удалять SMS, переписку или историю звонков от мошенников. | Делать снимки экрана (скриншоты), сохранять все сообщения и аудиофайлы.
|
| Игнорировать повестки в суд. | Немедленно реагировать на судебные повестки, готовить и подавать отзыв, возражение. |
Вопросы и ответы
- Могут ли мошенники оформить кредит без моего ведома?
Да, мошенники могут использовать ваши персональные данные для оформления кредита на ваше имя.
- Если вам звонят и говорят, что на вас оформили кредит, где проверить эту информацию?
Вы можете проверить это на сайте Украинского бюро кредитных историй, сделав там выписку.
- Нужно ли платить кредит, который я не брал?
Вам нужно собрать доказательства того, что кредит вы не получали, и оспорить кредитный договор в судебном порядке.
- Можно ли удалить кредит, который я не брал, из кредитной истории?
Да, когда будет установлено, что вы не оформляли этот кредит и не получали кредитные средства, тогда можно будет обратиться в Украинское бюро кредитных историй с соответствующим заявлением об удалении записи об этом кредите.
- Нужно ли сохранять сообщения, SMS, письма от кредитора, если я не брал кредит?
Да, сообщения, письма, записи звонков и другие материалы могут понадобиться в качестве доказательств в споре.
- Что делать, если постоянно беспокоят коллекторы из-за кредита, который я не брал?