
Как уменьшить долг по МФО и списать незаконные проценты
Как уменьшить долг по МФО и списать незаконные проценты
Под понятием «незаконно начисленные проценты» может пониматься:
- начисления, осуществляемые вопреки положениям подписанного договора;
- проценты по условиям, которые противоречат действующему законодательству или законодательству, действовавшему на момент заключения соглашения;
- проценты, превышающие предельные границы, установленные законом;
- начисления за периоды или условия, от уплаты которых должник официально освобожден;
- проценты, начисление которых прямо запрещено законодательством во время действия военного положения;
- любые другие необоснованные начисления.
Этот перечень остается открытым, поскольку финансовые учреждения регулярно разрабатывают новые схемы для искусственного увеличения задолженности путем неправомерных начислений.
Главные ошибки заемщиков при попытке списать незаконные проценты:
- попытки вести переговоры в одиночку без юридической подготовки;
Выход на контакт с кредитором без четкого знания законов и доказательной базы может только ухудшить вашу ситуацию. Юристы МФО ежедневно работают над защитой своих доходов, хорошо знают законодательство в сфере кредитных правоотношений, поэтому неподготовленный заемщик рискует только ухудшить свое положение или подписать невыгодные условия.
- игнорирование долга;
Надежда на то, что незаконно начисленные проценты «сгорят» сами по себе или просрочка решится «сама по себе», может привести лишь к дальнейшему росту долга и возможному обращению кредитора в суд.
- доверие устным договоренностям без документальной фиксации;
Любые соглашения о реструктуризации, частичном списании долга или его закрытии должны быть подтверждены официальными документами. Без документов кредитор может продолжить начислять проценты, даже если устно обещал их аннулировать.
- подписание новых соглашений или реструктуризаций «вслепую»;
Подписание предложенных кредитором документов без юридической экспертизы может привести к признанию вами задолженности, которую ранее можно было бы оспорить. Часто финансовые учреждения под видом «льготных условий» завуалированно легализуют предыдущие незаконные начисления.
- игнорирование судебных документов и пропуск сроков на подачу отзыва на исковое заявление, обжалование решения;
Игнорирование судебных повесток, решений лишает заемщика возможности вовремя предоставить свою позицию и расчет задолженности, подать заявление о пересмотре незаконного решения или подать апелляцию. За представительством ваших интересов в суде следует обратиться за юридической помощью.
- уплата скрытых комиссий и штрафов ради «частичного погашения»;
Внесение мелких платежей, которые кредитор засчитывает в первую очередь в счет пени или незаконных процентов, а не тела кредита. Это оставляет основной долг неизменным, а деньги заемщика тратятся впустую.
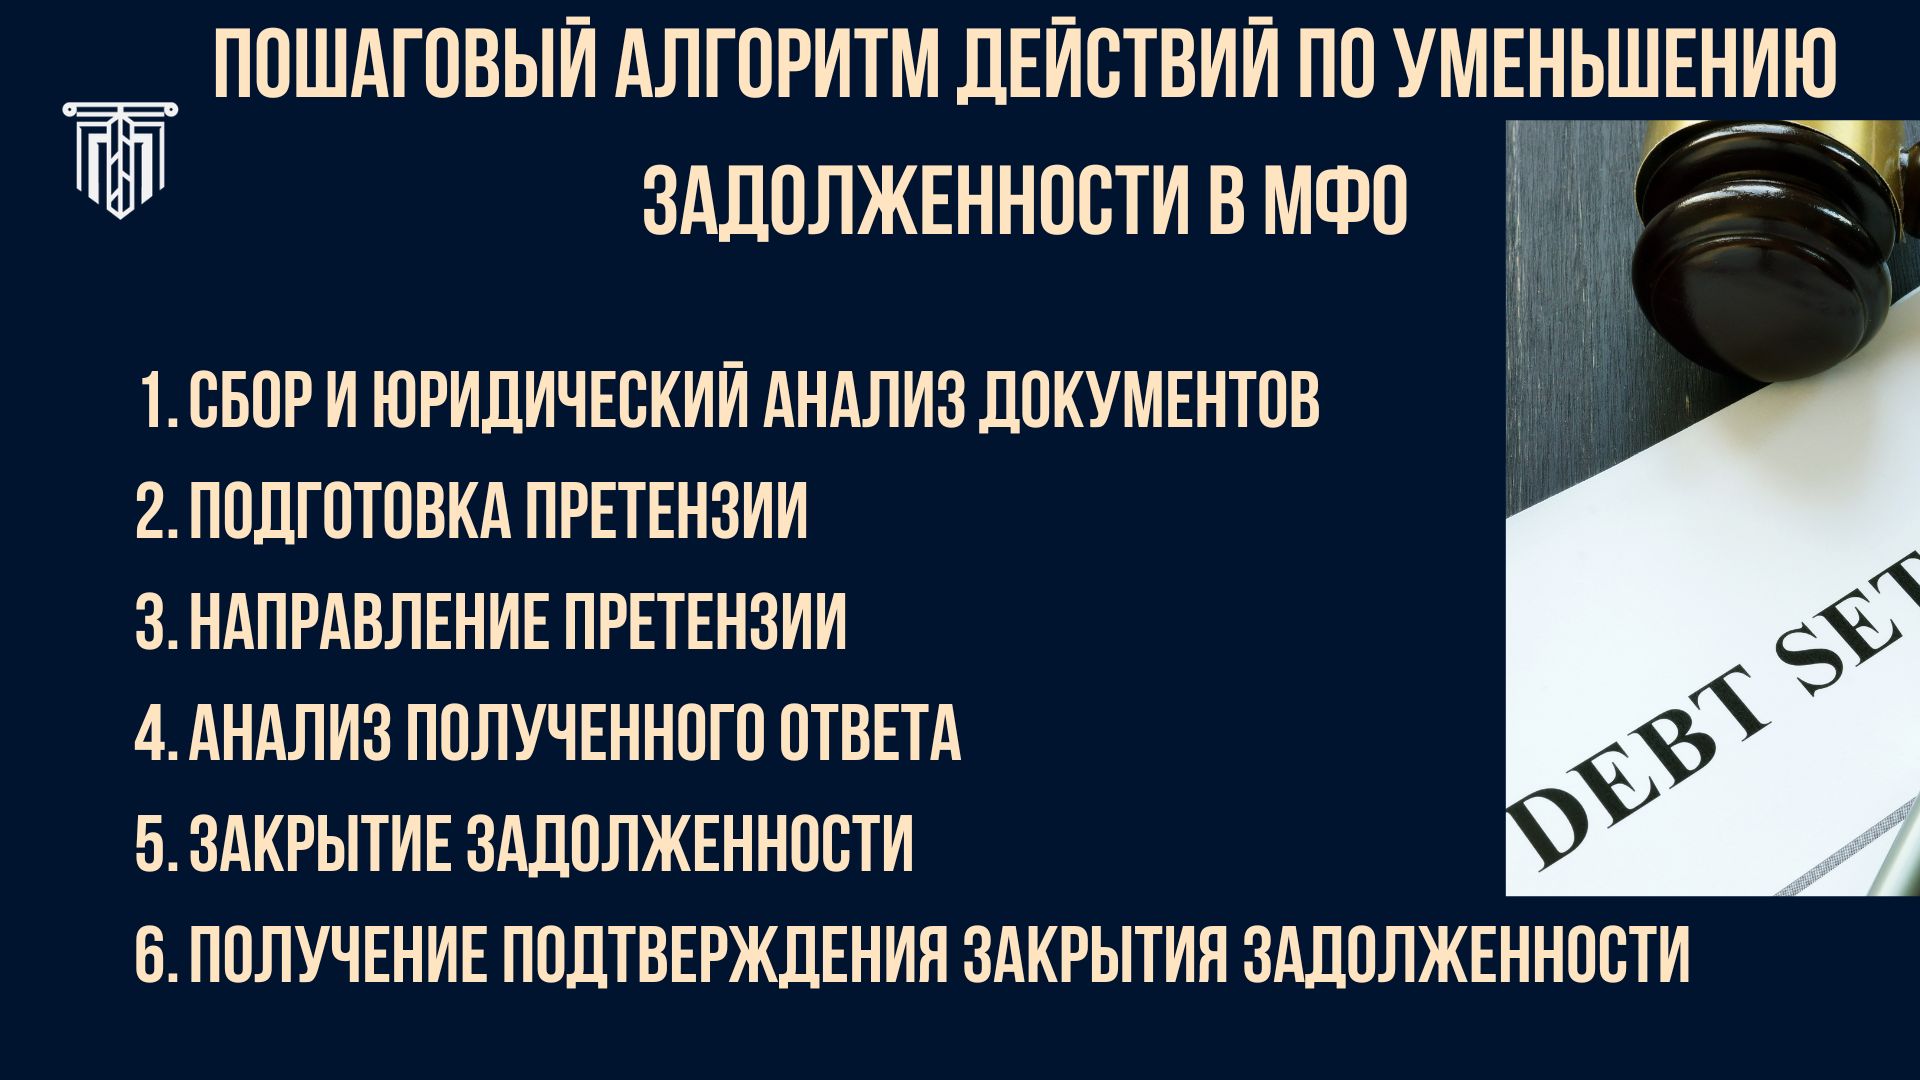
Пошаговый алгоритм действий для уменьшения задолженности в МФО
- Сбор и юридический анализ документов
Проанализируйте кредитный договор на соответствие действующему законодательству в сфере кредитных правоотношений, проверьте расчет задолженности, соответствует ли он условиям договора, нормам законодательства, содержит ли скрытые платежи, учтены ли те средства, которые вы уже уплатили в счет погашения задолженности. На этом этапе вы также можете сделать собственный расчет задолженности, соответствующий действующему законодательству. Соберите квитанции об оплате всех средств кредитору по этому кредитному договору.
- Подготовка претензии
С учетом всех документов и их анализа подготовьте претензию кредитору с требованием о списании незаконно начисленных сумм и уплате задолженности в пределах, предусмотренных законом.
- Направление претензии
На юридический адрес кредитора или на его официальную электронную почту направьте эту претензию. Обязательно сохраните доказательства направления этой претензии.
- Анализ полученного ответа
Проанализируйте, признает ли кредитор незаконно начисленные проценты, предлагает ли выгодные условия вам для закрытия этого кредита.
- Закрытие задолженности
В случае, если все условия, предложенные кредитором, вам подходят, требуйте тогда от кредитора гарантийное письмо, в котором будет указано, что в случае оплаты такой суммы кредитору он обязуется закрыть кредит и не иметь к вам претензий. Этот документ обязательно должен содержать подпись и печать кредитора. Только тогда вы оплачиваете обусловленную сумму на реквизиты кредитора.
- Получение подтверждения закрытия задолженности
После того как вы оплатили обусловленную кредитору сумму, вы должны снова обратиться к кредитору и получить справку о закрытии кредита. Она также обязательно должна быть с подписью и печатью кредитора. Этот документ подтверждает, что вы свое обязательство выполнили, чтобы не допустить повторного взыскания в будущем по этому же договору.
Пример из практики
Как мы спасли клиента от «бесконечного» долга в МФО и помогли списать 58 000 грн незаконных процентов
К нам на бесплатную консультацию обратился мужчина. Два года назад он взял в микрофинансовой организации 10 000 грн на срочный ремонт авто. Из-за трудностей с работой платить вовремя не удавалось.
Когда мужчина решил закрыть задолженность, сумма «долга» составляла уже 61 000 грн. Тогда он самостоятельно начал пытаться решить эту ситуацию.
Какие ошибки допустил мужчина до момента обращения в адвокатскую компанию?
- Платил «лишь бы что-то зачли», он периодически перечислял по 1 000–2 000 грн, надеясь уменьшить долг. На самом деле все эти деньги МФО засчитывала как «пролонгацию договора», а основное тело кредита не уменьшалось ни на гривну.
- Верил устным обещаниям, которые работники МФО предлагали в телефонном разговоре: «Оплатите сегодня 5 000 грн, и мы спишем остальное». Мужчина платил, но ни одного документа не получил. Через неделю звонки с требованиями оплатить уже 65 000 грн возобновились.
- Пытался договариваться самостоятельно. Он самостоятельно объяснял юридическую необоснованность таких начислений без доказательной базы, что лишь приводило к давлению со стороны кредитора.
Что делать, если вам угрожают коллекторы, читайте в этой статье.
Поняв, что это «замкнутый круг», мужчина обратился в нашу компанию на консультацию.
Как мы решили проблему
Шаг 1 — юридический аудит и собственный расчет
Мы истребовали и детально проанализировали кредитный договор и расчет задолженности. Выяснилось, что МФО нарушила нормы закона относительно предельного размера процентов и штрафных санкций. Мы получили все квитанции от клиента, просчитали, сколько средств мужчина уже уплатил кредитору, и сделали реальный расчет с учетом уже внесенных средств и расчета процентов в соответствии с действующим законодательством, без пени, штрафов и инфляционных расходов. Окончательный остаток для полного закрытия кредита составлял всего 7 000 грн.
Шаг 2 — официальная претензия
Мы подготовили обоснованную юридическую претензию с требованием отменить незаконно начисленные 58 000 грн и направили ее на официальный юридический адрес кредитора.
Шаг 3 — анализ ответа и фиксация условий
Получив юридически подкрепленную претензию, МФО согласилась на переговоры и приняла наш расчет. Мы также получили гарантийное письмо с печатью и подписью руководства микрофинансовой организации, где указывалось, что после оплаты 7 000 грн компания аннулирует остальные начисления и не имеет никаких претензий к должнику.
Шаг 4 — оплата и закрытие задолженности
Только после получения гарантийного письма мужчина перечислил обусловленную сумму по официальным реквизитам. Сразу после этого мы истребовали и получили официальную справку о полном закрытии задолженности.
Результат для клиента:
- списано незаконных процентов и штрафов — 58 000 грн;
- кредит полностью закрыт с получением официальной справки, чтобы избежать повторных требований от кредитора или передачи дела в суд/коллекторам.
Вопросы/ответы
- Реально ли уменьшить начисленные проценты по кредиту в МФО?
Да, конечно, это реально. МФО начисляют много процентов незаконно. Должник, не имея знаний в сфере кредитных правоотношений, не понимает, какие проценты начислены в соответствии с действующим законодательством, а какие подлежат списанию.
- Если я оплатил кредит, но у меня нет никаких подтверждающих доказательств?
Вы рискуете тем, что через некоторое время компания снова обратится к вам с требованием о закрытии этой задолженности или скажет, что та сумма, которую вы платили ранее, была не полной суммой задолженности.
Советуем немедленно обратиться в компанию для получения подтверждающих документов о полном погашении задолженности.
- Может ли МФО продать мой долг в другую компанию?
Да, конечно. Право требования по кредитному договору МФО может продать другой МФО, например, по договору факторинга. Это их законное право.
- Сколько незаконных процентов по кредиту можно списать?
Это индивидуально по каждому договору. Нужно ознакомляться с кредитным договором, расчетом задолженности, чтобы понять, какие именно условия договора не соответствуют законодательству, есть ли начисления, осуществленные не в соответствии с условиями кредитного договора.
- Можно ли закрыть долг в МФО по телу кредита?
В определенных случаях это, конечно, возможно, нужно анализировать именно вашу ситуацию: имеете ли вы определенные установленные законодательством льготы, платили ли уже какие-то средства по кредиту.
- Что делать, чтобы МФО списали проценты по кредиту?
Вам следует действовать в соответствии с алгоритмом действий, приведенным в этой статье, или обратиться к адвокату по кредитам.
- Как узнать, не подал ли кредитор в суд?
Это вы можете сделать на сайте «Судебной власти Украины» в разделе «Информация относительно состояния рассмотрения дела» по вашим ФИО.